
Economía
Fondos Comunes de Inversión: qué son, cómo funcionan los money market y por qué pueden ser una opción real para un productor o inversor del interior chaqueño
Los Fondos Comunes de Inversión permiten invertir desde cualquier dispositivo, retirar el dinero en el día y obtener rendimientos superiores a los de una caja de ahorro. Esta guía explica en lenguaje accesible cómo funcionan los cuatro tipos principales y qué conviene a cada perfil de inversor del interior.

Un Fondo Común de Inversión (FCI) es una herramienta que permite a cualquier persona invertir su dinero en conjunto con otros ahorristas, ¿cómo funciona para productores del Chaco?, a través de una sociedad gerente profesional que administra esa cartera colectiva y la invierte en distintos activos financieros. No hace falta ser economista, tener una cuenta en un banco de Buenos Aires ni operar con grandes sumas: desde Charata o Sáenz Peña, con un celular y una cuenta en una sociedad de bolsa como Nuevo Chaco Bursátil, un productor agropecuario puede poner a rendir su capital entre la cosecha y la próxima siembra exactamente de la misma manera que lo hace un inversor en la City porteña. La diferencia entre dejar el dinero en una caja de ahorro y meterlo en un money market —el FCI más simple y líquido del mercado— puede ser de varios puntos porcentuales anuales de rendimiento, con la misma disponibilidad inmediata del dinero y sin riesgo adicional significativo.
Qué es exactamente un FCI y quién lo maneja
Cuando una persona suscribe un FCI, no le está prestando dinero a nadie ni comprando acciones de una empresa: está adquiriendo cuotas partes de un fondo que existe legalmente como patrimonio separado de la sociedad gerente y de la sociedad depositaria. Eso significa que si la sociedad gerente quiebra, el patrimonio del fondo no puede ser usado para pagar sus deudas. Es un punto técnico importante que genera una protección real para el inversor.
La sociedad gerente toma las decisiones de inversión dentro de los límites que fija el reglamento de gestión del fondo —un documento público, aprobado por la Comisión Nacional de Valores, que especifica exactamente en qué puede y en qué no puede invertir ese fondo. Una sociedad depositaria —generalmente un banco— custodia los activos. La CNV supervisa todo el esquema. El inversor no necesita entender cada decisión de cartera: para eso existe el gestor profesional.
Los cuatro tipos de FCI que más usa el inversor del interior y sirve para productores del Chaco
En el mercado argentino hay más de 700 fondos, pero para un productor o inversor del interior que empieza a explorar esta herramienta, los relevantes son cuatro:
Money market (mercado de dinero): Es el FCI más simple y el punto de entrada natural para quien viene de un plazo fijo o una caja de ahorro. Invierte exclusivamente en instrumentos de muy corto plazo y alta liquidez: depósitos a plazo fijo, cuentas remuneradas en bancos y cauciones bursátiles de 24 horas. El riesgo es mínimo —equivalente al riesgo del sistema bancario— y la liquidez es inmediata: se puede rescatar el dinero en el mismo día hábil. Los rendimientos siguen de cerca a la tasa de política monetaria. En marzo de 2026, los money market rinden alrededor del 32% anual en pesos, frente al 28-30% de una caja de ahorro remunerada. La diferencia parece pequeña, pero en $5 millones durante seis meses es una diferencia de entre $100.000 y $200.000 adicionales sin hacer nada.
FCI para productores del Chaco
Abierto ahorro (renta variable en pesos): Invierte en una mezcla de instrumentos de corto y mediano plazo, incluyendo Letras del Tesoro, bonos corporativos y algo de deuda ajustada por CER. Tiene algo más de volatilidad que el money market —el valor de la cuota parte puede fluctuar— pero potencialmente más rendimiento a 30 o 60 días. Ideal para capital que el productor sabe que no va a necesitar en el corto inmediato pero que tampoco quiere inmovilizar por meses.
Renta fija en pesos CER: Invierte principalmente en bonos que ajustan por el Índice de Precios al Consumidor (CER), lo que lo convierte en un instrumento de cobertura contra la inflación. Si la inflación sube más de lo esperado, este fondo rinde más. Si baja, rinde menos. Para un productor que tiene costos en pesos indexados —insumos, mano de obra, fletes— y quiere que su capital no se licúe en términos reales, este fondo ofrece una cobertura natural. El plazo mínimo recomendado es de 30 a 60 días y el rescate puede demorar hasta 48 o 72 horas hábiles.
Renta fija en dólares: Invierte en activos denominados en dólares —bonos corporativos, obligaciones negociables, títulos del Tesoro en moneda dura— y permite al inversor dolarizar su ahorro sin necesidad de comprar dólares físicos. El rescate se puede hacer en pesos al tipo de cambio del momento o, en algunos casos, directamente en dólares. Para un productor que exporta o que tiene costos dolarizados —maquinaria, agroquímicos importados—, mantener una parte de la cartera en este tipo de fondo reduce la exposición a la devaluación.
Cómo se opera: el proceso paso a paso
El proceso de suscripción a un FCI es más simple de lo que parece. En el caso de Nuevo Chaco Bursátil, el productor necesita abrir una cuenta comitente en la plataforma de la sociedad de bolsa —un trámite que se hace online con DNI y datos bancarios—, transferir el dinero desde su cuenta bancaria a la cuenta comitente y suscribir el fondo elegido desde la plataforma web o la aplicación móvil. No hay monto mínimo significativo: la mayoría de los money market permite suscribir desde $1.000. El dinero queda invertido y empieza a generar rendimientos desde el primer día hábil.
El rescate es igual de simple: desde la misma plataforma, se solicita el retiro del dinero y el plazo de acreditación depende del tipo de fondo —el mismo día hábil para un money market, 24 a 72 horas para los demás. No hay penalidades por rescate anticipado, a diferencia de un plazo fijo que castiga el retiro antes del vencimiento.
Plazo fijo vs. money market: la comparación concreta
La pregunta que más se repite entre los productores del Chaco o interior en general que escuchan hablar de FCI por primera vez es: ¿por qué esto es mejor que un plazo fijo? La respuesta depende del horizonte de tiempo y de la necesidad de liquidez. Un plazo fijo de 30 días rinde, en marzo de 2026, alrededor del 2,4% mensual en los bancos de primera línea. Un money market rinde entre 2,6% y 2,8% mensual —levemente más— pero con una diferencia crucial: el dinero está disponible en el día. Si surge una oportunidad de compra de insumos, si hay que pagar un cheque antes de lo previsto o si simplemente el productor quiere mover su capital a otro instrumento, puede hacerlo sin esperar el vencimiento y sin perder los intereses acumulados.
Para horizontes de inversión más largos —60, 90 días o más—, los fondos de renta fija CER o en dólares ofrecen rendimientos potencialmente más altos que un plazo fijo, aunque con algo más de variabilidad en el valor de la cuota parte.
El riesgo real: qué puede salir mal
Ninguna inversión está libre de riesgo y este texto no sería honesto si omitiera ese punto. Los money market tienen un riesgo muy bajo pero no nulo: invierten en el sistema bancario y en el Estado, y si el sistema bancario o el Estado tienen problemas —como pasó en 2001— esa liquidez puede verse afectada. Los fondos de renta fija tienen riesgo de precio: si las tasas de interés suben abruptamente, el valor de los bonos en cartera baja y el fondo puede mostrar rentabilidad negativa en el corto plazo. Los fondos en dólares tienen riesgo cambiario en sentido inverso: si el peso se aprecia respecto del dólar —algo que ocurrió en ciertos períodos—, la valuación en pesos del fondo puede caer.
La regla práctica para el productor del interior es sencilla: el dinero que necesita para los próximos 30 días va a un money market; el que puede inmovilizar 60 días o más puede ir a renta fija o a dólares según su exposición natural al tipo de cambio. Y en todos los casos, antes de suscribir cualquier instrumento, vale la pena leer el reglamento del fondo o consultar con el asesor de la sociedad de bolsa.


Economía
Con Tuya, elegir el regalo para mamá tiene beneficios y cuotas sin interés
La promoción estará vigente del martes 13 al domingo 18 de octubre, con 4 cuotas sin interés más 10% de bonificación, o 6 y 9 cuotas sin interés.
Nuevo Banco del Chaco lanzó una promoción especial de Tarjeta Tuya por el Día de la Madre, que estará vigente desde el martes 13 hasta el domingo 18 de octubre en comercios adheridos de toda la provincia. La propuesta busca que los clientes puedan elegir el regalo para mamá y celebrarla con beneficios y financiación.
Tres opciones al momento de comprar
Los clientes podrán optar por pagar en 4 cuotas sin interés con 10% de bonificación sin tope de reintegro, o en 6 y 9 cuotas sin interés con Tuya. El beneficio estará disponible en los rubros de bazar, regalerías, indumentaria, telefonía, artículos para el hogar, zapatería, marroquinería, joyería, perfumerías, ópticas, estéticas, viveros, venta de libros, carnicerías y vinotecas.
La promoción «Día de la Madre con Tuya» estará disponible con todas las versiones de la tarjeta: Tuya Tradicional, Tuya Activa, Tuya Pyme y Tuya Joven. Los comercios adheridos se pueden consultar en el sitio promociones.nbch.com.ar. Desde el banco explicaron que la iniciativa busca acompañar a las familias en una de las fechas más importantes del año y potenciar la actividad económica de la provincia.
Cómo habilitar la Tarjeta Tuya
Quienes ya tienen la tarjeta pueden habilitarla de forma rápida y segura a través del servicio NBCH Atiende, en el WhatsApp verificado 362-416-1290, o llamando al 0800-888-6224, las 24 horas. Quienes aún no cuentan con Tarjeta Tuya pueden solicitarla online mediante el formulario de la web oficial nbch.com.ar o en las sucursales de la entidad.
Desde el banco recordaron que nunca solicitará a sus clientes simulaciones de préstamos, cambios de contraseñas, instalación de aplicaciones o transferencias de dinero, y recomendaron comunicarse siempre por los canales oficiales.
Economía
Nuevo Banco del Chaco facilita regularizar deudas y evitar descuentos en las cuentas
Los clientes pueden iniciar la gestión en cualquier sucursal o por NBCH Atiende, en el WhatsApp 362-416-1290, opción 9.
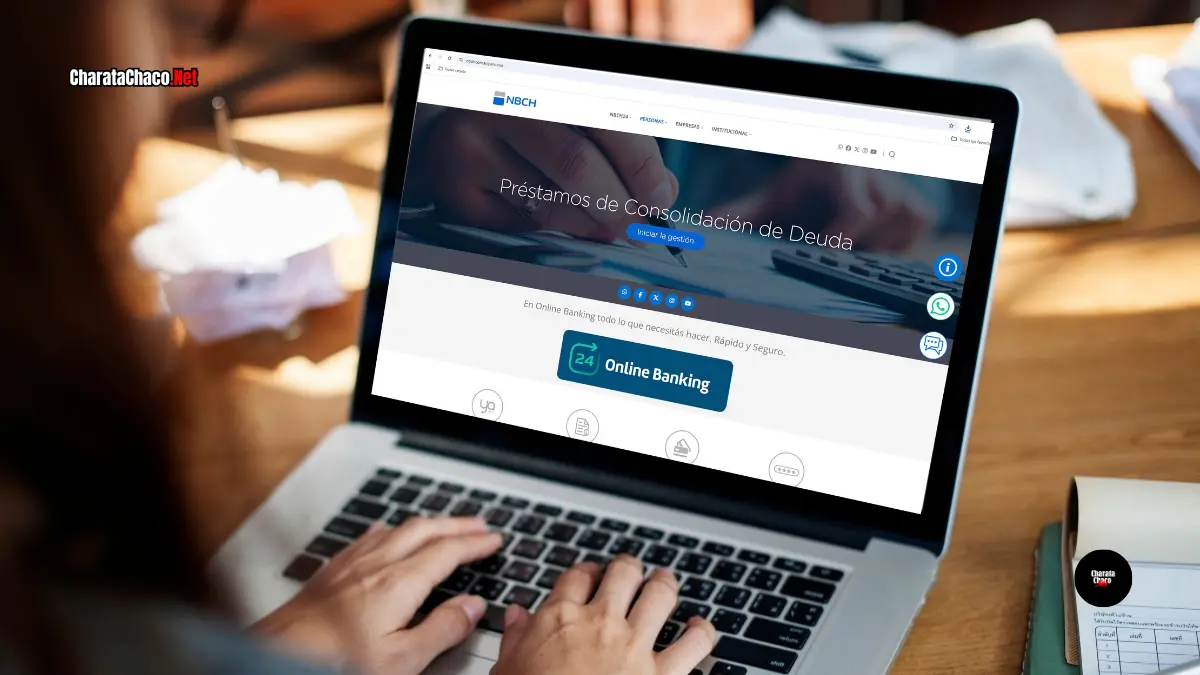
Nuevo Banco del Chaco (NBCH) puso a disposición de sus clientes soluciones para quienes tienen deudas pendientes de préstamos y tarjetas de crédito, con el objetivo de regularizar las cuotas en mora y evitar descuentos sobre las acreditaciones que ingresen a la cuenta. Los clientes pueden acercarse a cualquier sucursal para acceder al programa y regularizar sus compromisos.
La entidad advirtió que, en caso de contar con importes pendientes de pago vinculados a cuotas de préstamos, anticipos y saldos de tarjetas, cualquier suma de dinero que ingrese a la cuenta será afectada al pago de las deudas de esos productos.
Cómo funciona el Programa de Regularización de Deudas
El Programa de Regularización de Deudas está destinado a clientes con deudas en situación irregular de préstamos y tarjetas de crédito tomados en NBCH, con el objetivo de poner al día y ordenar compromisos vencidos con condiciones diferenciales. También se puede iniciar la gestión a través de NBCH Atiende, en el WhatsApp verificado 362-416-1290, opción 9. Allí los clientes pueden despejar dudas sobre quiénes pueden acceder, qué deudas incluye y cuáles son las condiciones, e incluso avanzar con la solicitud de manera ágil.
Una línea para quienes están al día
Para quienes están al día y necesitan reducir el importe de sus compromisos, está habilitada la línea de Consolidación de Deudas, que unifica las deudas de préstamos y tarjetas de crédito de NBCH en una única cuota mensual, con mayores plazos y condiciones diferenciales.
Estas herramientas están disponibles para personas bancarizadas que perciben sus haberes en Nuevo Banco del Chaco y tienen préstamos y consumos de tarjetas con la entidad: activos y pasivos de la Administración Pública Provincial, empleados del sector privado, organismos y entes autárquicos. Desde el banco remarcaron que continúan trabajando en herramientas y soluciones para las necesidades financieras de cada segmento de clientes, adaptadas a todas las actividades de la economía provincial.
Economía
IACCO, cada vez más cerca: comenzó la etapa de elevación del edificio
La Fundación Los Dinosaurios destacó que ya se finalizaron los 560 pilotes y ahora comienza a verse el edificio.
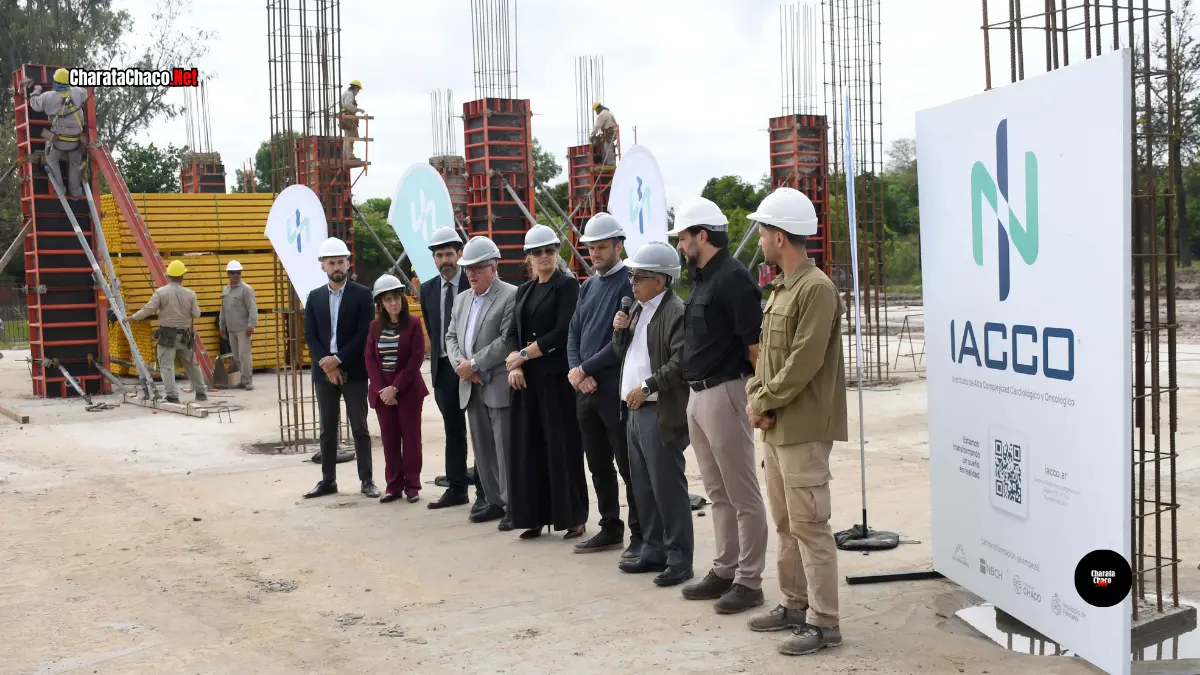
Con la instalación de una grúa torre de más de 60 metros de alto, comenzó este martes la etapa de elevación en la obra del Instituto de Alta Complejidad Cardiológico y Oncológico (IACCO) que se construye en Fontana, con el impulso de la Fundación Los Dinosaurios y aportes del sector privado.
Concluida la ejecución de los pilotes del edificio, ahora comienzan a emerger las columnas y las losas que darán soporte a los seis pisos que contempla el proyecto.
«Ahora empieza a verse lo que será IACCO»
En representación de la Fundación Los Dinosaurios, Raúl Bagatolli agradeció a los presentes, el acompañamiento del intendente de Fontana, Fernando Cuadra, y expresó que «para nosotros es una gran alegría comenzar esta nueva etapa de construcción, ahora empieza a verse lo que será IACCO«. «Logramos finalizar los 560 pilotes y ahora llegó la etapa en la que podrá verse lo que es este proyecto», valoró Bagatolli, y destacó que se trata de una iniciativa netamente privada, que se lleva adelante con aportes de empresas y particulares, con el acompañamiento de la Municipalidad de Fontana y el Gobierno provincial.
Bagatolli recordó además que, en la mayoría de los casos, para recibir atención de alta complejidad los pacientes se derivan fuera de la provincia, con el costo económico y emocional que eso implica, y remarcó que el objetivo de IACCO es que puedan atenderse en el Chaco.
«Nos llena de satisfacción ver que este proyecto sigue avanzando»
Por su parte, el intendente Cuadra señaló que la obra genera satisfacción al ver su avance, desde el obrador inicial, pasando por los pilotes y ahora esta nueva etapa. «Que se esté haciendo en Fontana nos hace sentir muy orgullosos», agregó.
Una innovación tecnológica para agilizar la obra
El arquitecto a cargo de la obra, Agustín Romero, explicó la trascendencia de la grúa utilizada para la construcción del Instituto, que permitirá reducir el tiempo de ejecución de la obra, optimizar los recursos y facilitar la tarea de los oficiales. «Es una innovación tecnológica que estamos llevando adelante con IACCO», remarcó. El arquitecto detalló que se están realizando las primeras columnas con un sistema de encofrado prefabricado que permite agilizar los tiempos de la obra, siempre que la recaudación de fondos acompañe.
Un proyecto para el Norte argentino
IACCO es una iniciativa de la Fundación Los Dinosaurios, integrada por empleados y exempleados de Nuevo Banco del Chaco, que nació con el objetivo de cambiar la forma en que se accede a la salud de alta complejidad en la región, para que los pacientes del Norte argentino cuenten con tecnología médica de excelencia y puedan transitar sus tratamientos cerca de sus afectos. Para conocer más sobre el proyecto o sumar aportes, se puede ingresar en la web institucional iacco.com.ar y en sus redes sociales.

Dos ganadores de la Poceada Chaqueña se repartieron un pozo de $782 millones

Rige alerta por tormenta en el Chaco justo para el arranque de la Estudiantina en Charata

Rige alerta amarilla por tormenta en el Chaco: así está el clima en Charata

Cuerpo y Alma realizará una Semana Intensiva de Trabajo en Charata y Las Breñas

Charata tiene un sábado sin lluvias, con una máxima de 21°C

Gran Resistencia: frente al pronóstico de tormentas, el Gobierno refuerza la prevención

Charata tiene un jueves soleado, con una máxima de 26°C y sin lluvias

Charata tiene un domingo caluroso, con alerta por tormentas para la noche

Charata tiene un miércoles soleado y sin alertas, con una máxima de 24°C

La Poceada quedó vacante y el pozo supera los $453 millones

Charata tiene un martes soleado y sin alertas, con una máxima de 23°C

Arrancó la Estudiantina 2026 y este sábado llega la jornada de Reflexión

Rige alerta naranja por tormentas en el Chaco: así está el clima en Charata

Charata tiene un lunes soleado y sin alertas, con una máxima de 21°C

Charata tiene un jueves estable y caluroso, con una máxima de 31°C

El Gobierno del Chaco convoca a los municipios para fortalecer las acciones contra El Niño

Sábado con llovizna y una máxima de 25,8°C en Charata

Charata recibe la primavera con alerta amarilla por tormentas

Cómo estará el tiempo en Charata este domingo 27 de septiembre

Charata tiene un martes nublado y fresco, con una máxima de 21°C

El Puesto Sanitario «Antonio Rodríguez» de Las Tolderías fue refaccionado por completo

Rach entregó los cheques a los colegios ganadores de la Estudiantina 2026

La Banda Municipal de Charata contará con un espacio para desarrollar sus actividades

Con Tuya, elegir el regalo para mamá tiene beneficios y cuotas sin interés

El Niño ya tiene efectos en el Litoral: crecidas, evacuados y alerta amarilla en Chaco

El Hospital de Charata busca descentralizar la atención con sus centros de salud barriales

Cómo está el clima en Charata este viernes 9 de octubre

Un alumno de Las Tolderías, campeón provincial de bala y disco, clasificó al Nacional

Rach destacó que Charata se prepara ante El Niño con más de 40 kilómetros de canales intervenidos

Charata cambia los horarios de recolección de residuos desde el lunes 12

Bromatología realizó una inspección de control en un frigorífico de Charata

El Municipio de Charata trabaja en calle que llevará el nombre del recordado Padre «Sepi» Martínez

Nuevo Banco del Chaco facilita regularizar deudas y evitar descuentos en las cuentas

Rach acompañó la ExpoAlfa 2026 y habló de nuevas inversiones para Charata

Alerta naranja en Chaco: qué zonas estarán bajo tormentas fuertes este jueves

Rach acompañó la entrega de elementos a instituciones de Charata

Un jugador de Miraflores se llevó $186.742.321 en la Poceada Chaqueña

El Concejo Municipal de Charata se sumó al Mes de Concientización sobre el Cáncer de Mama

Cómo está el clima en Charata este miércoles 7 de octubre

IACCO, cada vez más cerca: comenzó la etapa de elevación del edificio
 Sociedad2 días ago
Alerta naranja en Chaco: qué zonas estarán bajo tormentas fuertes este jueves
 Economía2 días ago
Nuevo Banco del Chaco facilita regularizar deudas y evitar descuentos en las cuentas
 Política2 días ago
Rach acompañó la ExpoAlfa 2026 y habló de nuevas inversiones para Charata
 Sociedad1 día ago
Charata cambia los horarios de recolección de residuos desde el lunes 12
 Sociedad1 día ago
El Municipio de Charata trabaja en calle que llevará el nombre del recordado Padre «Sepi» Martínez
 Sociedad1 día ago
Bromatología realizó una inspección de control en un frigorífico de Charata
 Política24 horas ago
Rach destacó que Charata se prepara ante El Niño con más de 40 kilómetros de canales intervenidos
 Sociedad14 horas ago
Cómo está el clima en Charata este viernes 9 de octubre